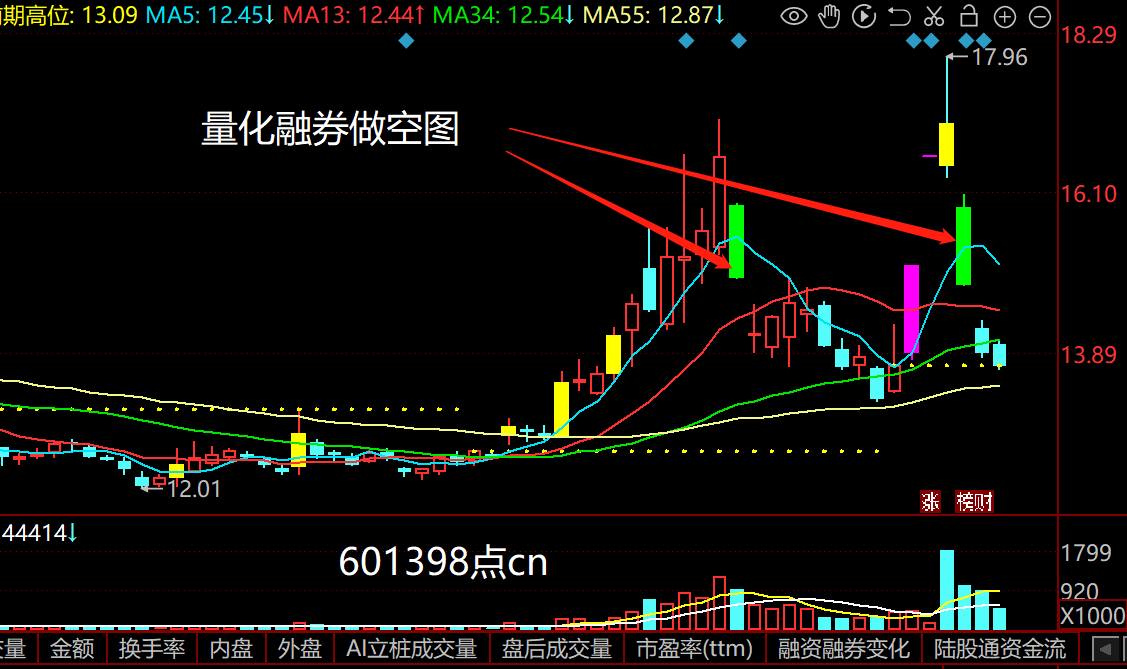
康鹏科技案例:当日康鹏科技强势涨停后被砸,收盘只上涨 3.82%。从龙虎榜来看,3 家量化席位现身,而该股近期融券余额猛增——昨天融券余额 5800 万,相当于流通值的 4%。有意思的是,连知名游资"小余余"都发文表示绝望,这几天游资被量化收割惨了,都想退市不玩了。好在盘后证监会很快出台监管措施,沪深交易所也对程序化交易单日最高申报笔数达到 20000 笔以上的交易行为予以重点监控。
一、游资为什么被量化"收割"?
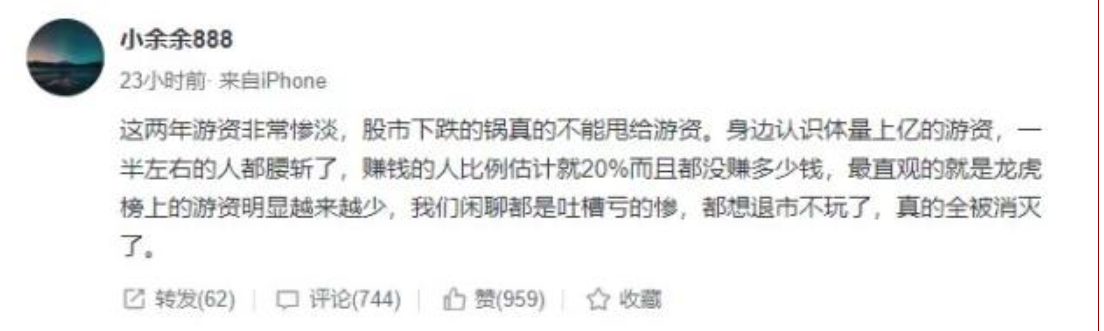
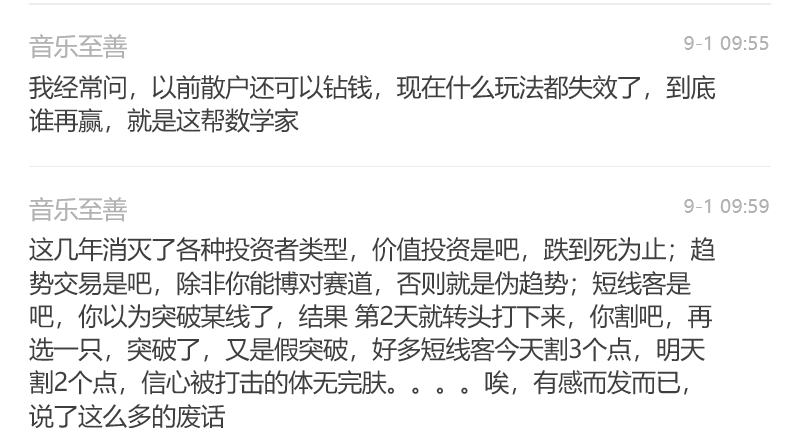
近期量化投资争议较多。知名游资"小余余888"深夜发文表示,这两年游资非常惨淡,最直观的就是龙虎榜上的游资明显越来越少:
二、融券:涨停板上的"合法开挂"
有私募人士在朋友圈表示:"一般投资人只能做多才能盈利,而量化既可以做多也可以做空盈利,当下的交易环境和交易制度明显倾向于做空者。"
有投资者总结过一个细节:同一天食品饮料板块两只 20cm 涨停——西部牧业封住了,品渥食品却炸板了。区别就在于:品渥食品有融券,西部牧业没有融券。所以有人总结规律:"凡是有融券标识的个股一律不得追高,几乎涨停必烂板……但不影响低吸。"
以康鹏科技为例:8 月 30 日融券余额仅 1772.83 万元,8 月 31 日暴增到 5783 万元。当日早盘一路拉升,10 点 30 分左右封死涨停,之后很快被资金砸开,收盘只涨 3.82%。龙虎榜卖一、卖二合计卖出 3600 万——刚好是炸板后的成交额,量化机构很可能就在涨停板附近砸出了这 3600 万筹码。
这种情况并不罕见:
- 国泰环保:8 月 17 日融券仅 1000 万,8 月 23 日涨停高点融券余额达到 1.26 亿——而其流通盘只有 9 个亿;
- 实朴检测:流通市值 10 亿左右,8 月 15 日融券余额仅 150 万,8 月 23 日激增到 1900 万,8 月 24 日进一步增加到 3200 万,此后连续两天大幅低开。
有市场人士说得很直白:"前一天封板很硬的票,不是当天被砸成狗,就是第二天大低开。为什么?因为当天涨停的时候量化会融券卖出,不论当天砸下来还是第二天大低开再买券还券都能大赚。请问散户你想融券?抱歉,没有。请问谁能在券商那融到券?"
总结一:周末证监会出台的规范量化并没有从根本上杜绝"割韭菜",尤其是涨停板做空卖券——这种模式只有机构才能拿到融券。总结二:融资融券标的股小心被量化收割,追高需谨慎!
三、融券做空的三大现象
融资融券设有门槛限制,是 A 股只有少部分人才能拥有的"权利"。截至当年 7 月底,A 股信用账户共 6632.3 万个,只占 2 亿 A 股总账户数的 3%;但其交易额在每日总成交额中超过 7%,部分个股甚至超过 10%。
现象一:融券规模与行情涨跌高度一致。2021 年四季度 A 股融券余额一度超过 1900 亿元创纪录,不久后深成指从 15000 点单边回落至 10000 点附近,跌幅高达 30%;2022 年 7 月又一波融券增量小高峰之后,深成指再度加速下跌近 20%。
现象二:科创板、创业板是融券做空的最大场所。沪指是传统大蓝筹所在地,体量大、估值低,不适合高位做空;而创业板充斥大量热炒的赛道概念,估值泡沫显著,对资金做空的吸引力更高。
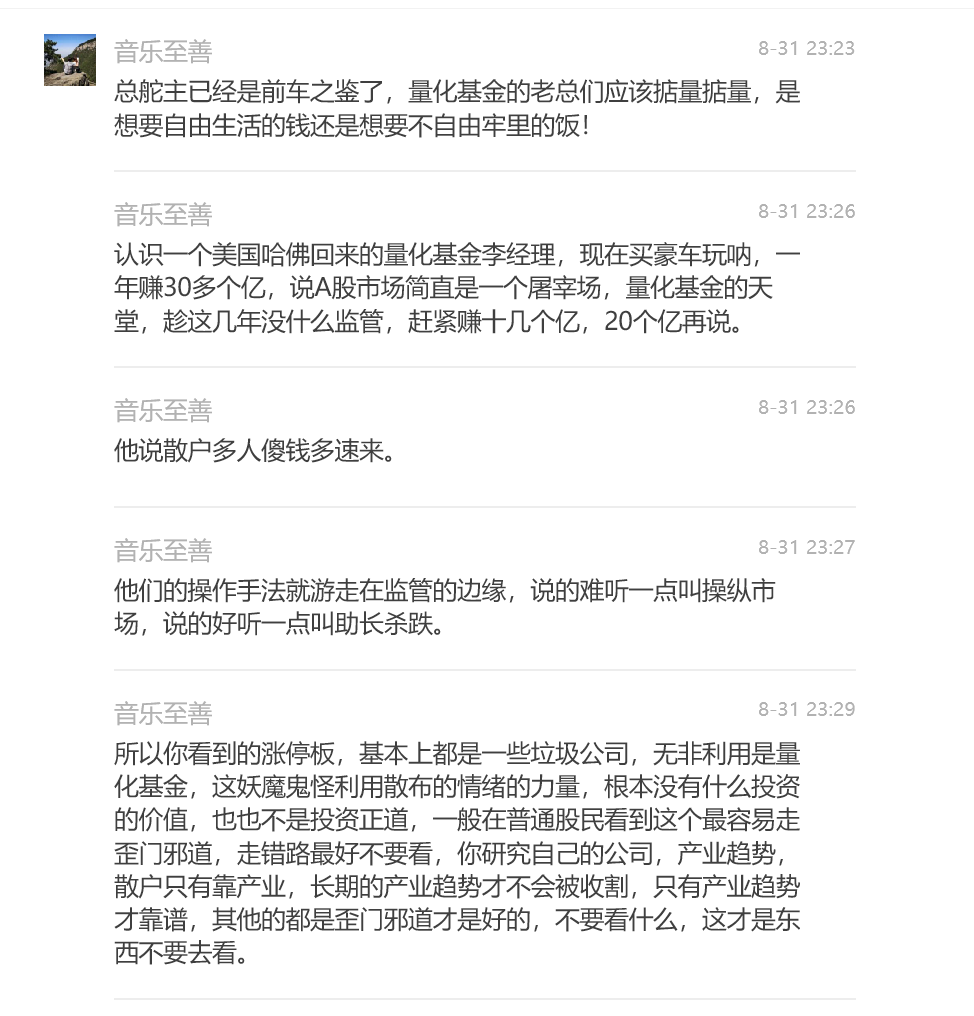
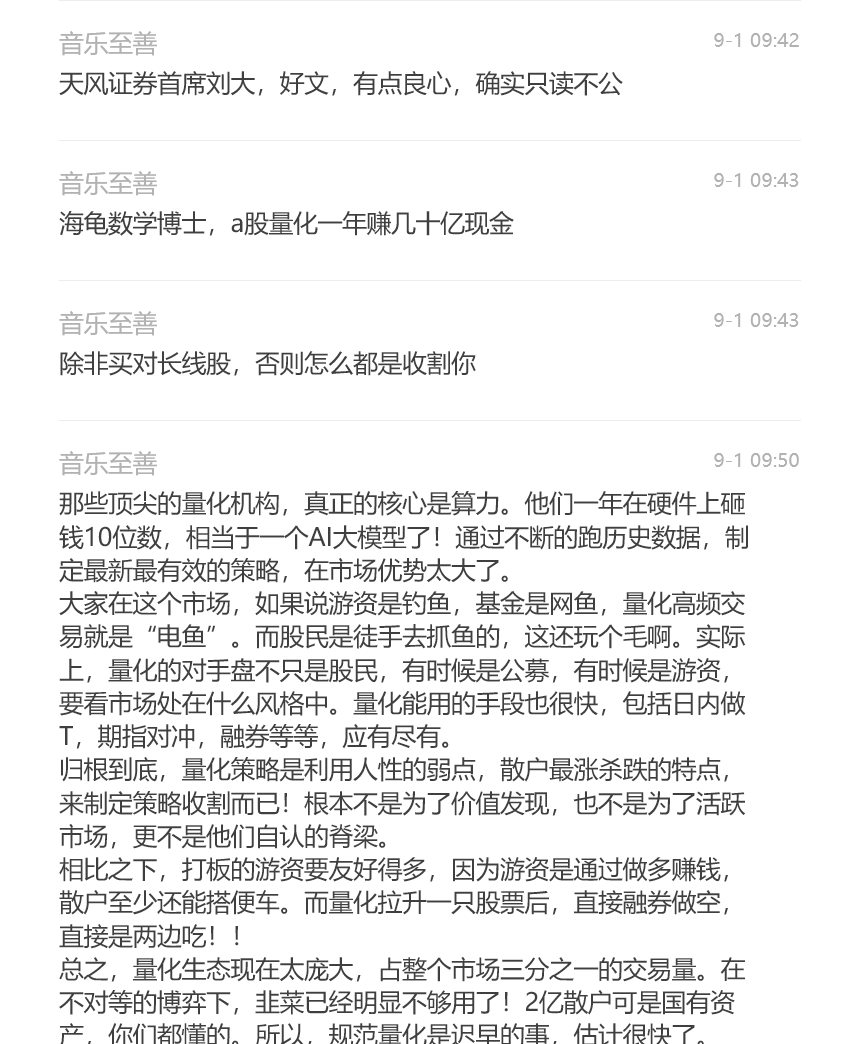
现象三:券源稀缺,往往只有大机构才能拿到有做空价值的券源。非大蓝筹的券源长期稀缺,当某只股票被炒高后,普通融资融券账户几乎不可能拿到券源来做空。量化交易之所以无往不利,关键就在于交易规模庞大、更有实力拿到券源,券商也更愿意提供(量大又高频,可带来丰厚佣金)。这好比一个游戏,有少部分人可以合法开挂,这就注定了这个游戏不可能平等。
四、转融通:做空券源的"放大器"
转融通新规指出:战略投资者在承诺持有期限内,可以按规定向借入人出借获配股票,出借后按无限售流通股管理;同时将转融券费率差统一降低至 0.6%,并取消保证金比例最低 20% 的限制。这大幅增加了可卖出做空的券源。
典型代表是隆基绿能:新规出台后很快出现大量融券,一个月后主要股东 HHLR 也通过转融通渠道出借 6448.46 万股(占总股本 0.85%)。股价从股东 3 月 20 日借出时的 38.81 元跌到 6 月的 26 元附近——这笔券可净套现约 8 个亿。由于走的是转融通出借(后续要还回),不算减持,不会反映在股东持股变动上。恒瑞医药、宁德时代、海光信息、中微公司、寒武纪、中兴通讯等行业龙头几乎都有同类情况——中兴通讯的转融券量几乎从 0 立即飙升至近 4500 万股。
还有两个耐人寻味的现象:一是部分企业定增上市后即被股东大规模融券做空,不排除是参与定增的股东换个马甲来融券对冲、锁定 20% 的折扣利润空间(定增可打 8 折),如恩捷股份 75 亿定增上市后很快出现近千万股转融券做空;二是新股上市当日就被大量融券做空:康鹏科技首日融券量占流通市值 4.8%,碧兴物联 5.6%,信宇人 6.65%,金帝股份甚至达到 9.35%。
截至发文,A 股转融券余额仍高达 1386.5 亿元,每日转融券融出额数十亿规模,对股价的影响不小。
五、给普通投资者的启示
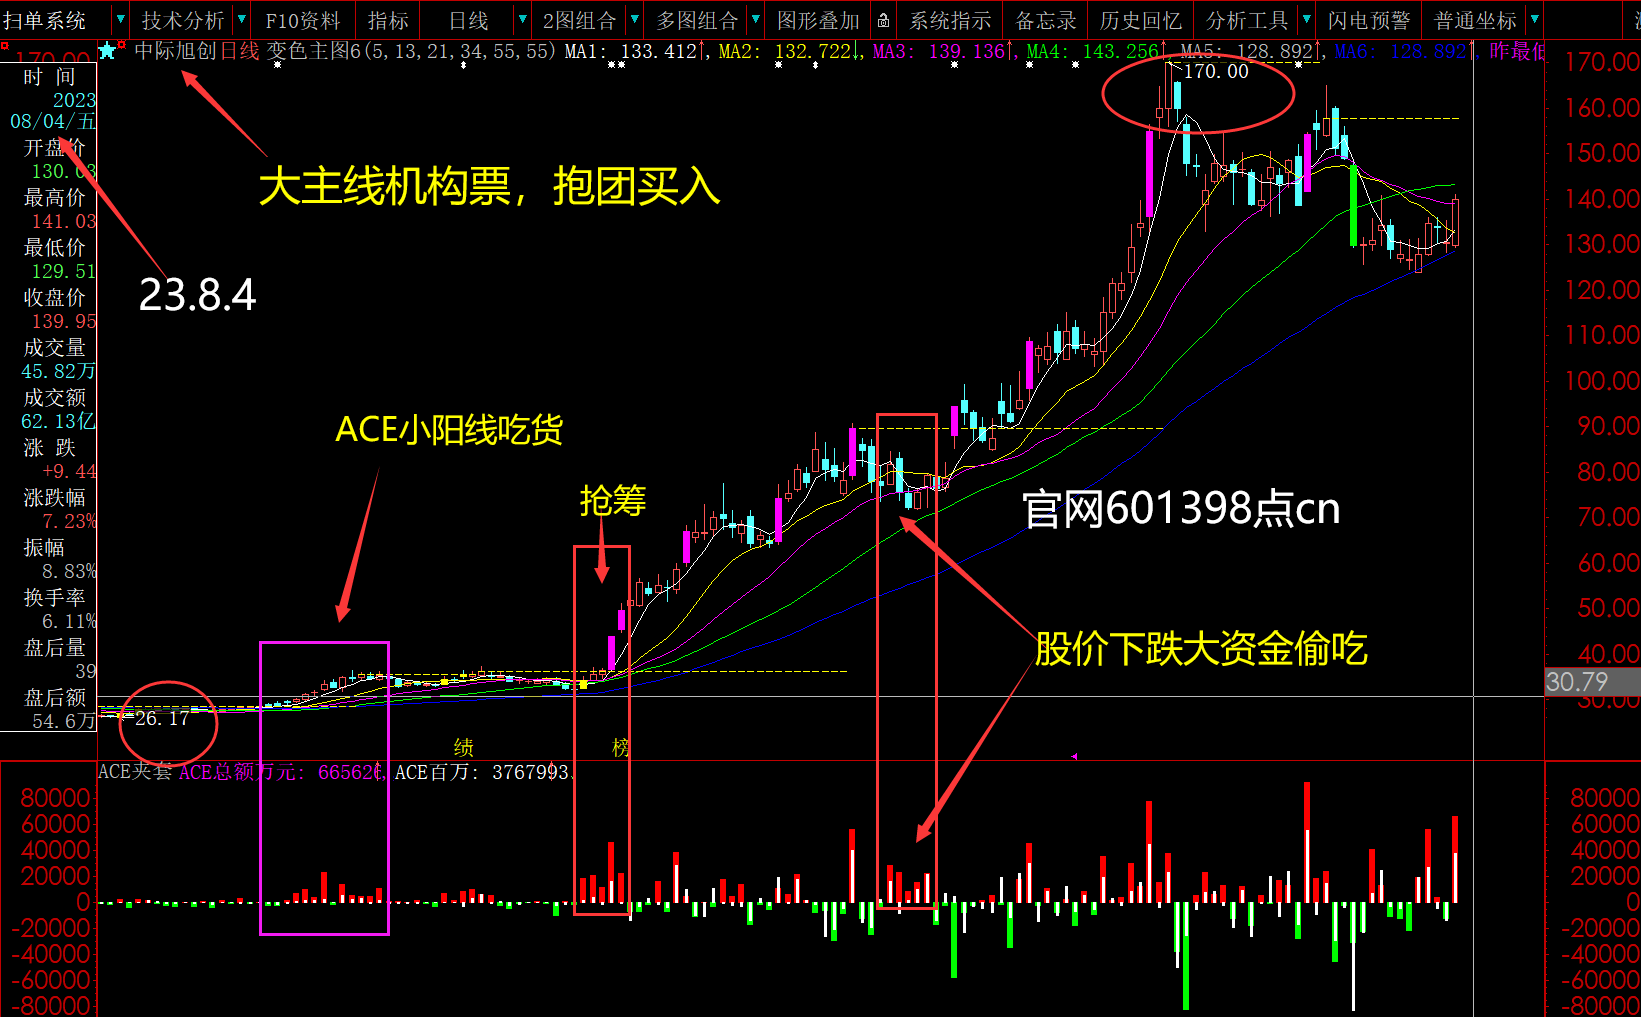
量化收割游资的整套链条,本质上依赖两件武器:拆单(把大单拆碎,隐藏真实意图,让传统 Level-2 资金统计失真)和融券券源优势(在涨停板上合法做空)。前者意味着:你用普通 Level-2 看到的"大单净流入"可能是主力故意表演的假象——这正是我们坚持"用能识别拆单的 ACE 资金看盘"的原因;后者提醒我们:有融券标识的标的,追高打板要多一分警惕。
ACE 扫单系统的 ACD 多日拆单资金,就是为识别量化资金而生(23.10.8 起三平台同步更新);ACB 承接资金则能看清涨停板上承接方的真实力度。工具不构成投资建议,但它至少让你和主力看到的是同一份真相。
展开原文全部配图(6 张,按原帖顺序)